Die Fed hob den Leitzins auf 4 % an. Einstimmig. Am nächsten Tag legte der Goldpreis um 2 % zu.
Die erste Zinserhöhung der Fed seit 2023: einstimmig um 25 Basispunkte auf 3,75–4 %. Der Goldpreis gab zunächst nach, stieg dann aber um 2 %. Der Silberpreis legte innerhalb von zwei Handelstagen um 8 % zu. Eine Zinserhöhung im Dezember wird erwartet.
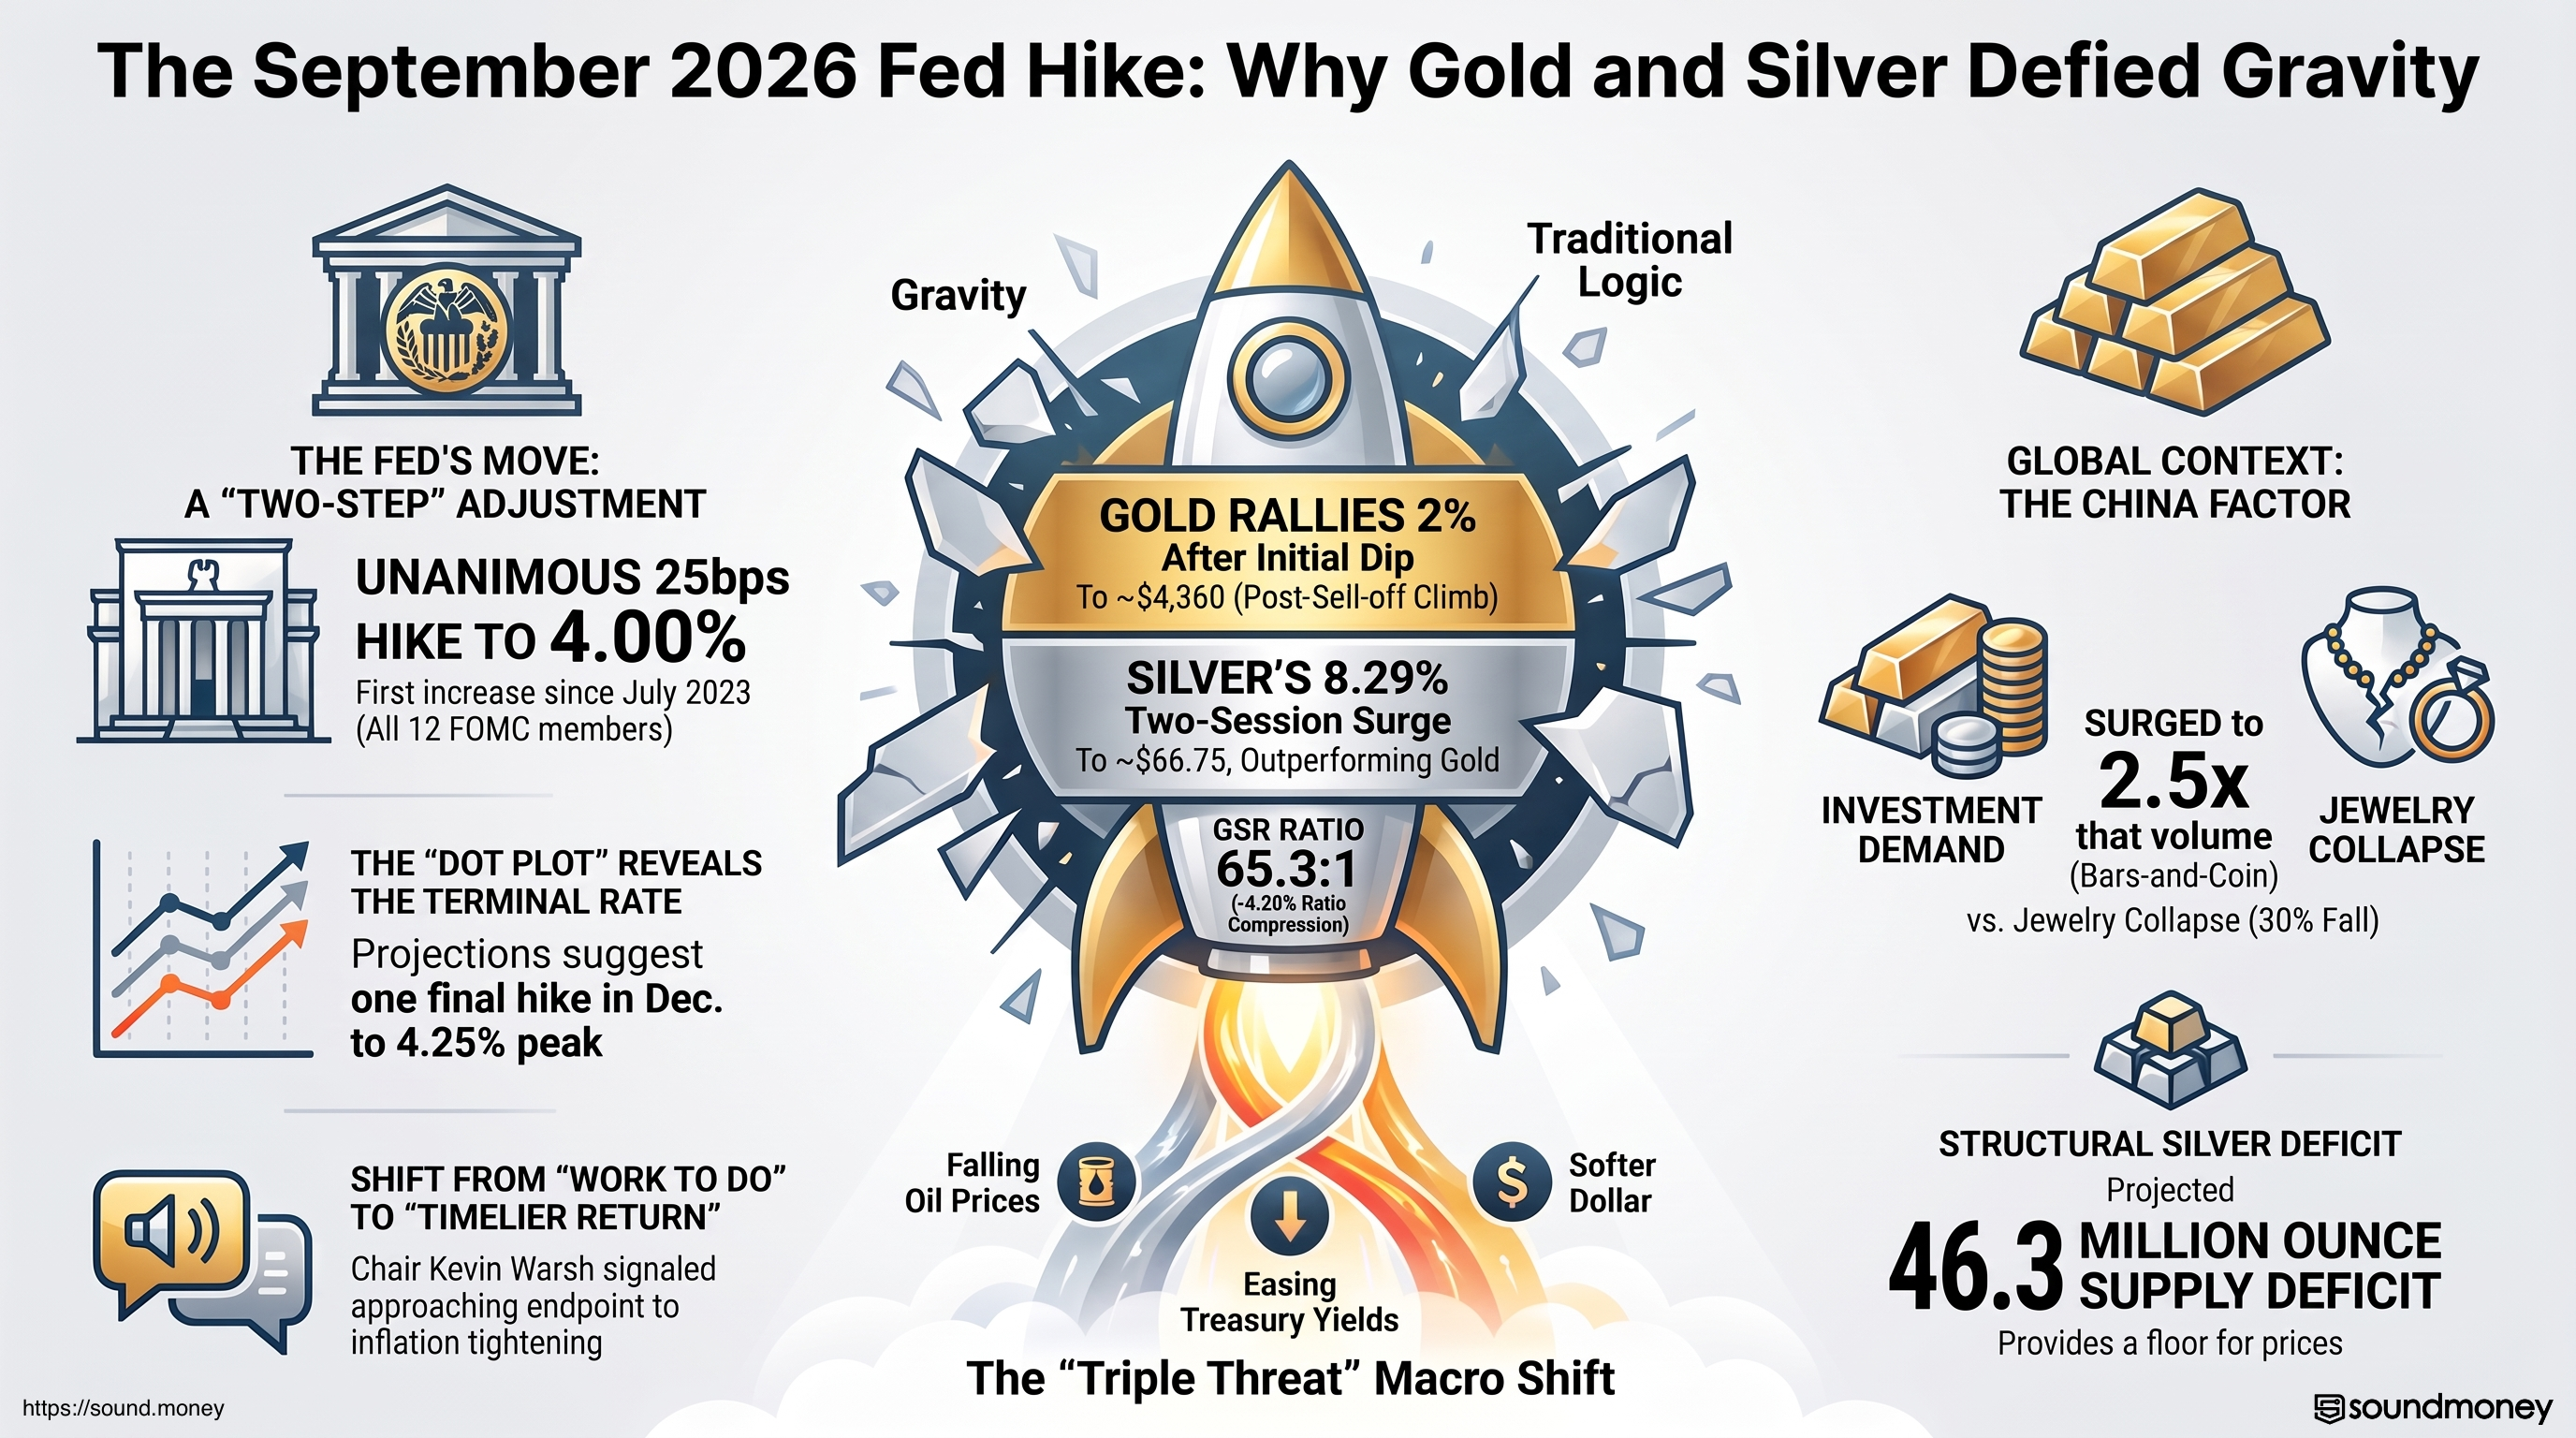
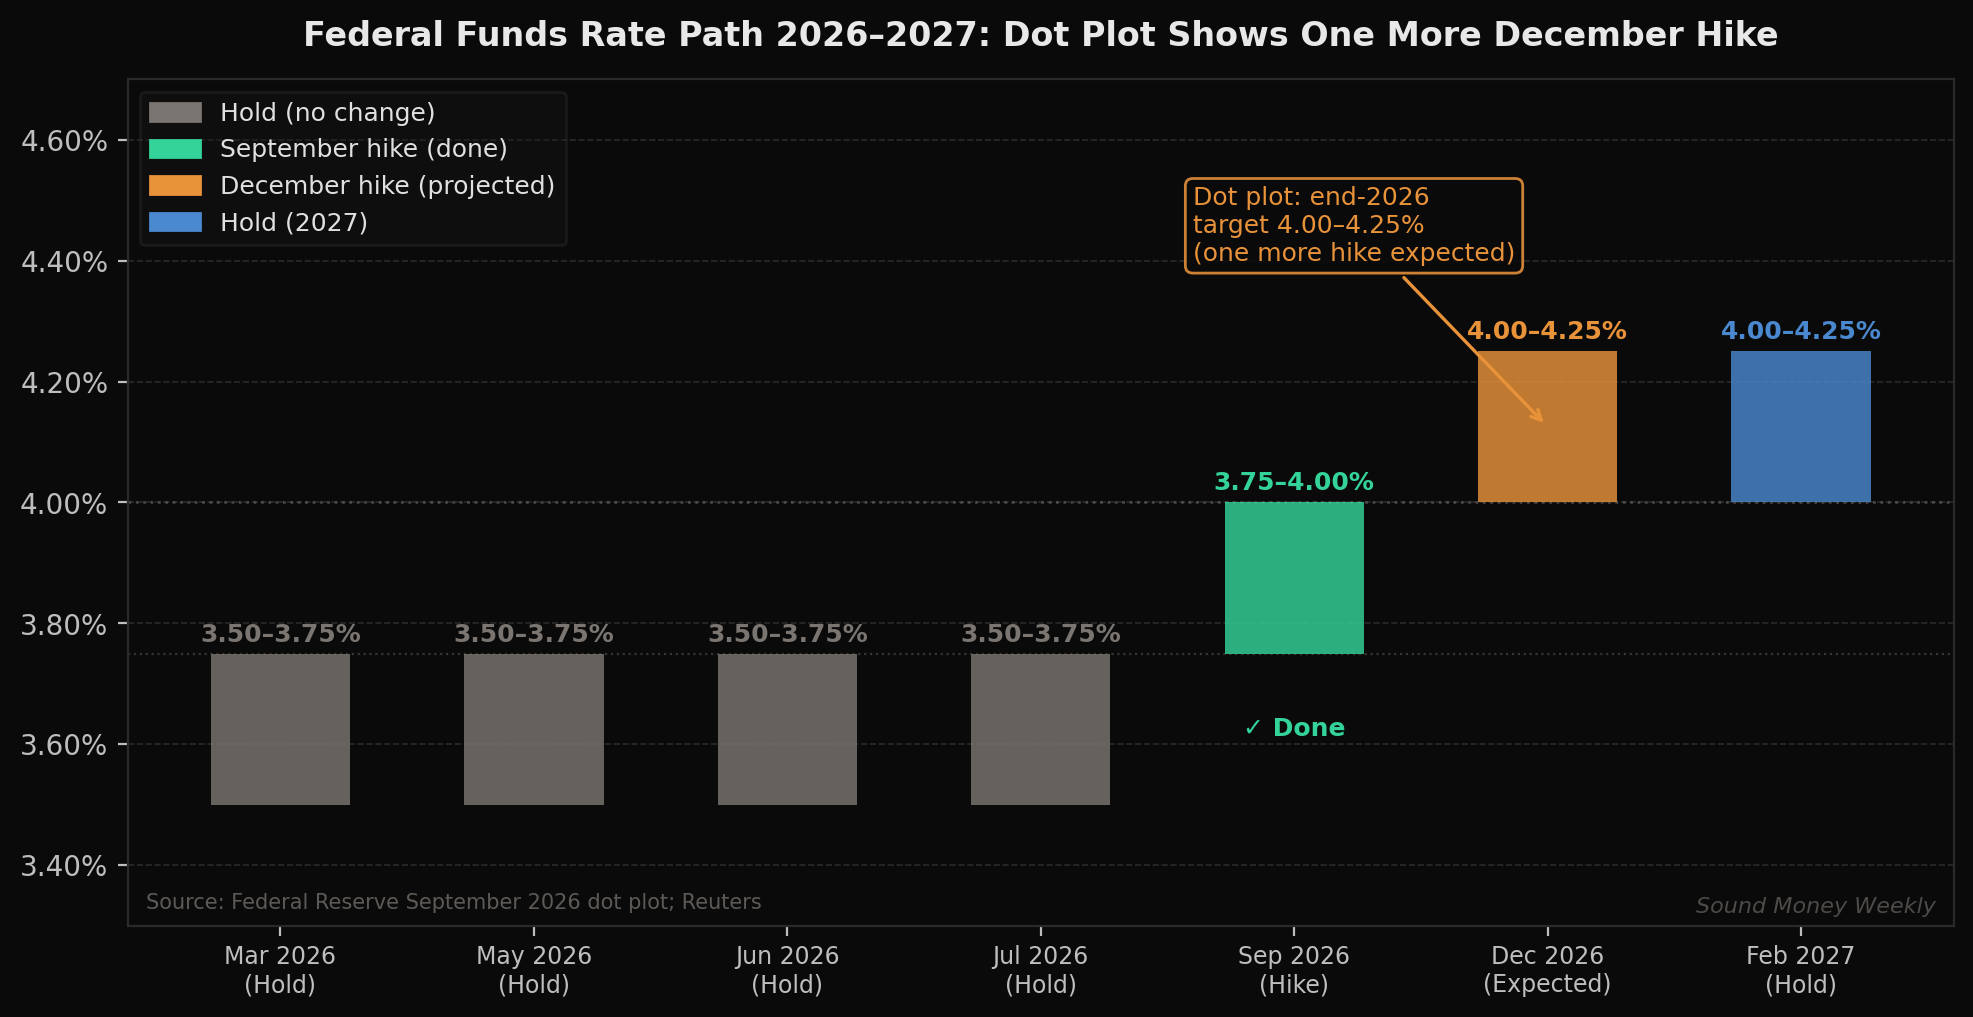
Die Entscheidung, auf die alle gewartet hatten, fiel am Mittwochnachmittag, und sie fiel fast genau so aus, wie es die Wahrscheinlichkeit von 83 % vermuten ließ. Die Federal Reserve beschloss einstimmig, den Zielkorridor für den Federal-Funds-Satz um 25 Basispunkte anzuheben und ihn damit auf 3,75 %–4,00 % festzulegen – die erste Zinserhöhung seit Juli 2023 und die erste geldpolitische Maßnahme, die der Vorsitzende Kevin Warsh seit seinem Amtsantritt ergriffen hat.
Und dann passierte etwas Interessantes.
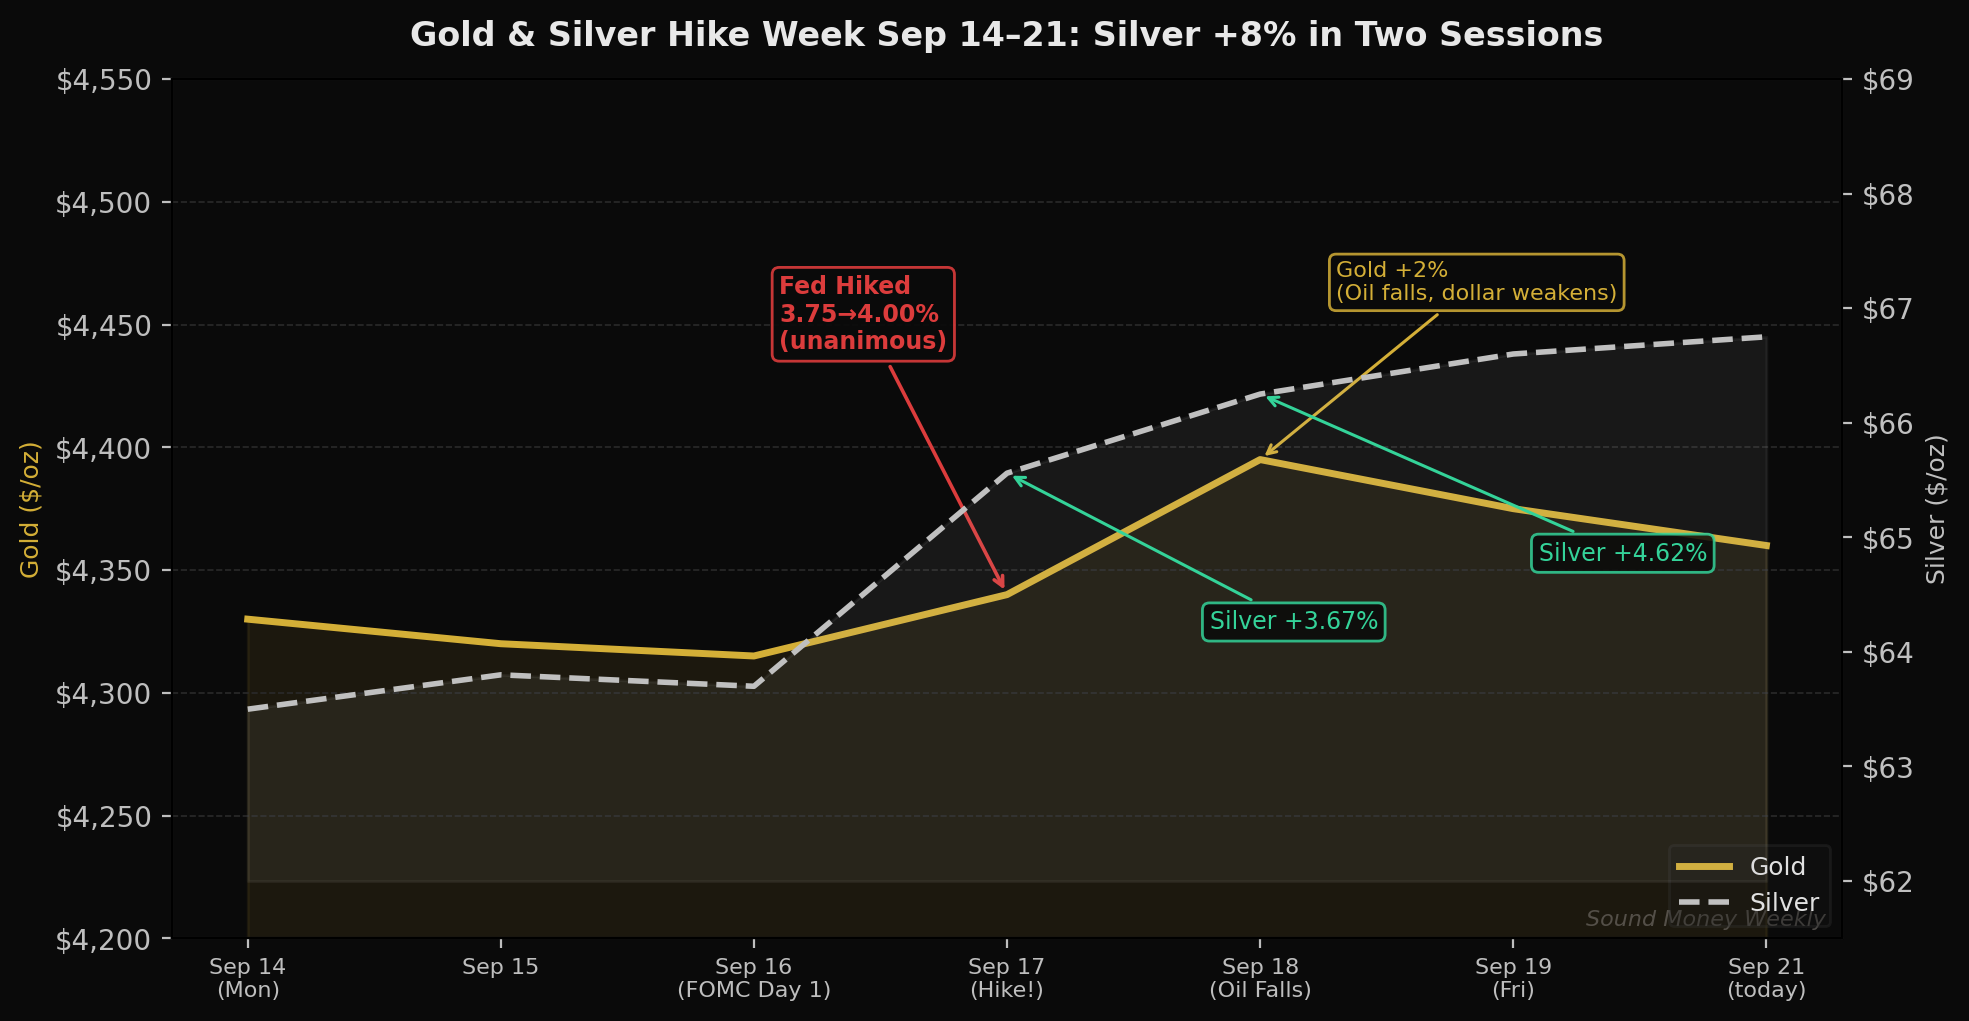
Der Goldpreis gab nach. Der Silberpreis stieg um 3,67 %. Und dann, am Donnerstag, als die Ölpreise fielen und die Renditen für US-Staatsanleihen nachgaben, legte der Goldpreis um mehr als 2 % zu – und der Silberpreis um weitere 4,62 %.
Heute Vormittag liegt der Goldpreis bei etwa 4.360 Dollar und der Silberpreis bei 66,75 Dollar. Die Zinserhöhung ist erfolgt. Die Metalle haben dies gelassen hingenommen und sind weiter gestiegen.
Die FOMC-Sitzung im September: Was Warsh tat und sagte
Die Abstimmung fiel einstimmig aus. Alle zwölf stimmberechtigten Mitglieder des Offenmarktausschusses der US-Notenbank sprachen sich für die Anhebung um 25 Basispunkte aus – ein deutlicher Unterschied zu früheren Sitzungen, bei denen sich drei Mitglieder gegen eine Beibehaltung der Zinsen ausgesprochen hatten. Als Warsh sich für eine Anhebung entschied, gab es keinen internen Widerstand.
Die Botschaft fiel zurückhaltender aus als in Jackson Hole. Während Warsh in seiner Rede im August den Ausdruck „noch viel zu tun“ verwendet hatte, stand bei der Pressekonferenz am Mittwoch eine „zeitnahe Rückkehr zu einer Inflationsrate von 2 %“ im Mittelpunkt. Die Formulierung ist entscheidend: „noch viel zu tun“ impliziert einen langwierigen Prozess; „zeitnahe Rückkehr“ deutet auf ein Ziel hin, das bereits existiert und näher rückt. Gold hat diesen Unterschied erkannt.
Das Dot-Plot war die wichtigste Information in den Unterlagen: Neue Prognosen zeigen, dass der Leitzins bis Ende 2026 einen Wert von 4,00 %–4,25 % erreichen und bis Ende 2027 auf diesem Niveau bleiben wird. Eine weitere Anhebung um 25 Basispunkte – höchstwahrscheinlich bei der FOMC-Sitzung am 15. und 16. Dezember – und dann eine Pause. Kein Zinserhöhungszyklus. Eine Anpassung in zwei Schritten.
Die Einschätzung von Lord Abbett spiegelte die Marktstimmung wider: „Wir betrachten dies nicht als den Beginn eines längeren Zinserhöhungszyklus.“
Das ist der Rahmen, in dem der Goldpreis am Donnerstag notierte.
Warum der Goldpreis nach einer Zinserhöhung anzog
Der gängigen Meinung zufolge wirkt sich ein Zinsanstieg negativ auf Gold aus – höhere Renditen erhöhen die Opportunitätskosten für das Halten eines nicht verzinslichen Vermögenswerts, und ein stärkerer Dollar verteuert Gold weltweit. Am Mittwochnachmittag, als die Zinserhöhung bekannt gegeben wurde, bestätigte sich diese These kurzzeitig: Unmittelbar danach fiel der Goldpreis auf rund 4.306 US-Dollar.
Dann kam der Donnerstag.
Drei Faktoren haben gleichzeitig das gängige Narrativ durchbrochen. Die Rohölpreise sind stark gefallen – niedrigere Ölpreise verringern die Inflationsfaktoren, die zuvor die Zinserwartungen angeheizt hatten. Die Rendite 10-jähriger US-Staatsanleihen gab nach, da Händler zu dem Schluss kamen, dass der im „Dot Plot“ dargestellte Endzinssatz (4,25 %) klar definiert und in greifbarer Nähe sei. Und der Dollar gab nach. Alle drei Faktoren wirken sich negativ auf die Opportunitätskosten von Gold aus – und wenn sie sich gemeinsam bewegen, bewegt sich auch der Goldpreis.
Die tiefer liegende Dynamik besteht darin, wie stark die Zinserhöhung im September bereits in den Kurs eingepreist war. Bei einer Wahrscheinlichkeit von 83 % war die Entscheidung vom Mittwoch bereits vollständig im Goldpreis von 4.330 US-Dollar vom Montag eingepreist. Der „Sell-the-News“-Effekt hielt etwa 90 Minuten an, bevor der Markt erkannte, dass es nichts mehr zu verkaufen gab.
Der aktuelle Goldpreis spiegelt die für Dezember erwartete Entscheidung wider – und bei einem Endwert des Dot-Plots von 4,25 % deutet der Kursverlauf nach Dezember auf spätere Zinssenkungen hin, die in der Vergangenheit zu den stärksten Katalysatoren für den Goldpreis gezählt haben.
Der Anstieg des Silberpreises in zwei Handelssitzungen
Die Woche des Silbers verdient einen eigenen Absatz. Ausgehend von 63,50 US-Dollar am Montagmorgen legte Silber am Tag der Zinserhöhung um 3,67 % zu – auf 65,56 US-Dollar – und stieg am Donnerstag, als der Ölpreis nachgab und sich das makroökonomische Umfeld veränderte, um weitere 4,62 %. Zwei Handelstage: +8,29 % bei den Höchstständen seit der Eröffnung am Mittwoch.
Der aktuelle Kassakurs von rund 66,75 US-Dollar entspricht einem Wochengewinn von etwa 5 %, und das Gold-Silber-Verhältnis hat sich von 68,2:1 in der vergangenen Woche auf etwa 65,3:1 verringert. Diese Verringerung – bei der Silber besser abschneidet als Gold – deutet oft darauf hin, dass Silber die bereits erzielten Gewinne von Gold aufholt, was in der Regel in den späteren Phasen eines Aufschwungzyklus bei Edelmetallen geschieht.
Das strukturelle Angebotsdefizit bei Silber (laut Reuters für 2026 auf 46,3 Millionen Unzen prognostiziert) bildet die Grundlage. Der Druck durch Zinserhöhungen war der Gegenwind. Als sich dieser Gegenwind für 48 Stunden wandelte, reagierte Silber mit der Dynamik eines Marktes, der zuvor zurückgehalten worden war.
Bemerkenswert: Diese Kursschwankungen von 8 % innerhalb von zwei Tagen ereigneten sich in einem Markt, den die CME mittlerweile 24 Stunden am Tag und 7 Tage die Woche offen hält. Die Beteiligung am Wochenende, asiatische Käufer und ständig online aktive Anleger – sie alle trugen dazu bei, dass sich der Silberpreis in Echtzeit bildete. Das ist eine strukturelle Veränderung hinsichtlich der Frage, wer den Silberpreis festlegt und wann dies geschieht.
China: Der Boom findet nicht dort statt, wo man ihn vermuten würde
Chinas Goldgeschichte im Jahr 2026 birgt eine Wendung, die man leicht übersehen kann, wenn man nur die Schlagzeilen über die gestiegene Nachfrage liest.
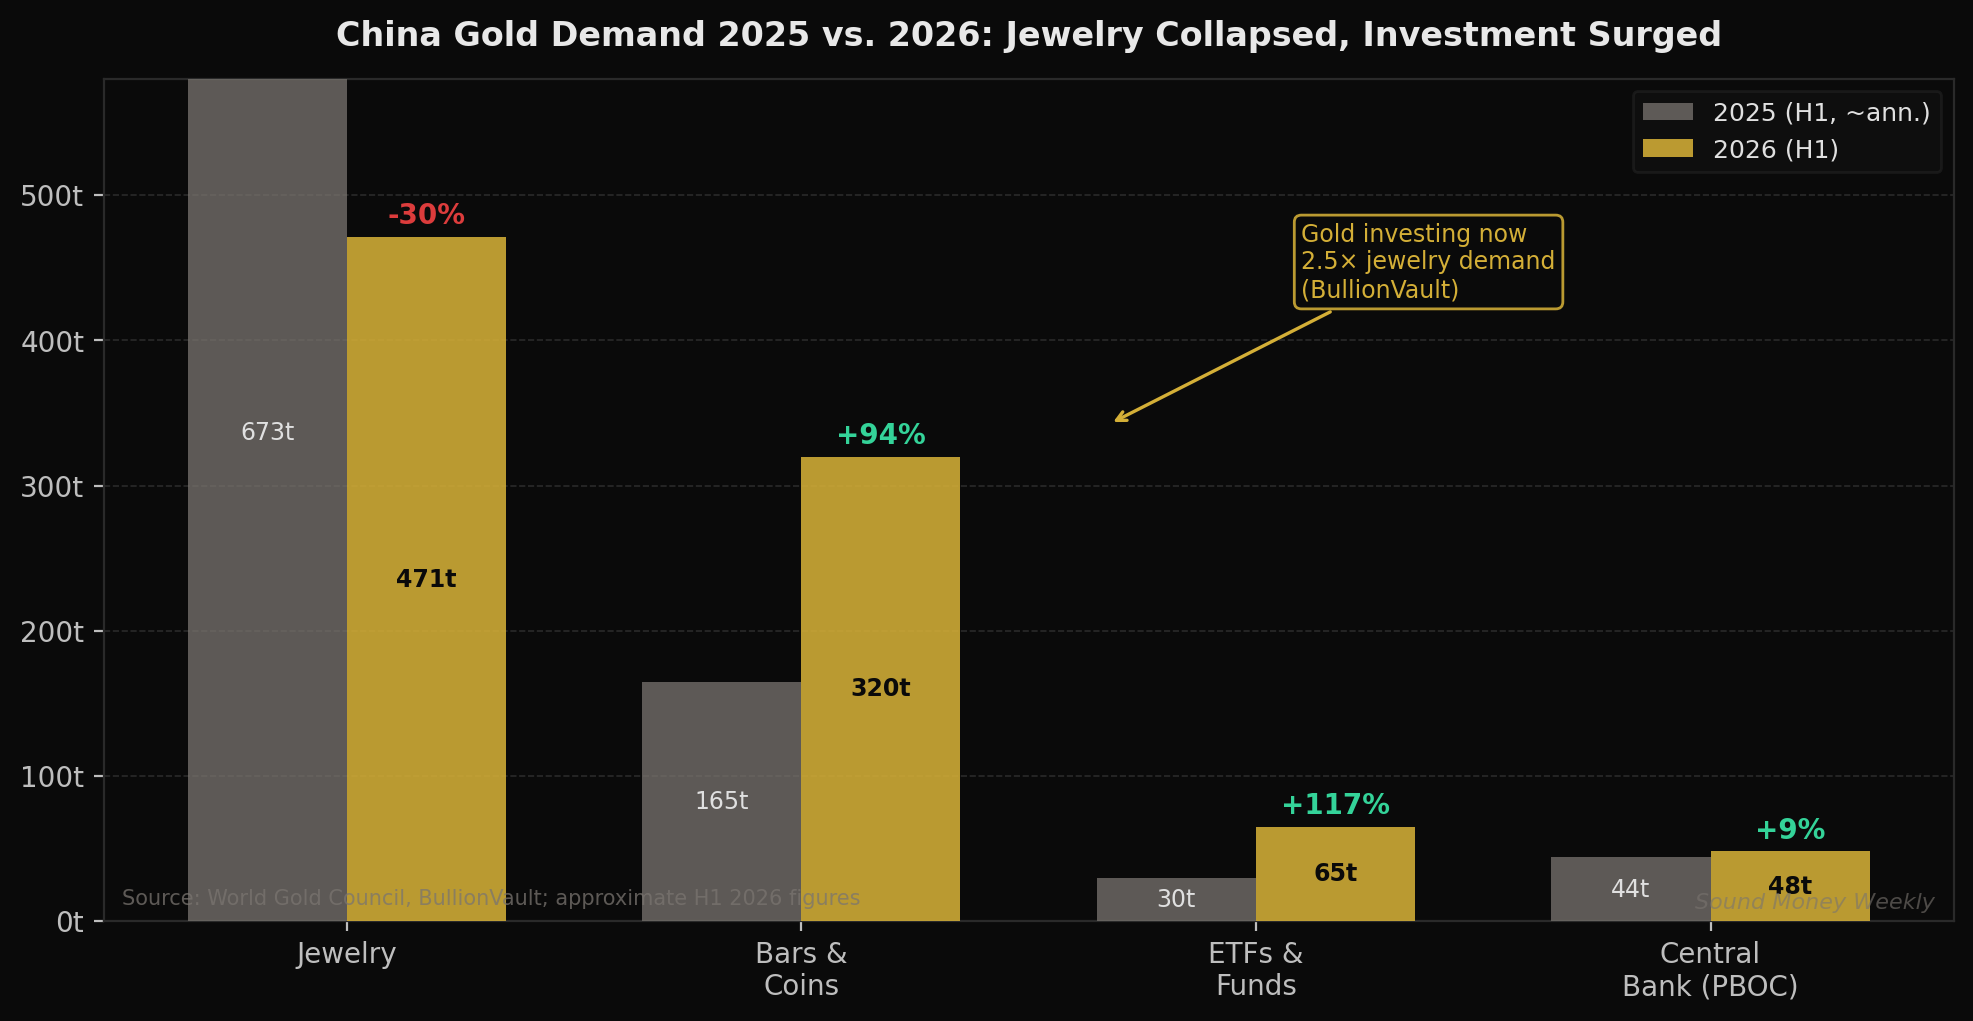
Der Verbrauch an Goldschmuck in China ist eingebrochen – im ersten Halbjahr 2026 ging er im Vergleich zum Vorjahreszeitraum um rund 30 % zurück. Die historisch hohen Goldpreise – deutlich über 4.000 US-Dollar und häufig sogar über 4.500 US-Dollar – haben einen erheblichen Teil der Privatkunden aus dem traditionellen Schmuckhandel verdrängt. Die sinkende Zahl der Eheschließungen (die Heiratsrate in China ist seit fünf Jahren in Folge rückläufig) hat diesen Effekt noch verstärkt.
Die gesamte chinesische Goldnachfrage erreichte jedoch wertmäßig einen neuen Höchststand. Wie kam es dazu?
Denn die Investitionen in Goldbarren und -münzen in China sind mittlerweile 2,5-mal so hoch wie die in Schmuck. Chinesische Privatanleger – von denen viele bereits mit digitalen und fraktionierten Vermögenswerten vertraut waren – verlagerten ihren Fokus entscheidend von Schmuck auf Vermögenssicherung. Goldbarren, Goldmünzen und Anlagekonten verzeichneten einen sprunghaften Anstieg, während der Absatz von Halsketten und Ringen zurückging. Genau jene hohen Preise, die die Nachfrage nach Schmuck dämpften, bestätigten die Rolle von Gold als Wertanlage und zogen Investitionskäufer an.
Die PBOC setzt unterdessen unabhängig vom Privatkundenbereich ihre seit 22 Monaten andauernde Aufstockungsphase fort. Die strukturelle Nachfrage aus China ist beständig – sie fällt nur nicht mehr in die Kategorie, die die meisten westlichen Beobachter im Blick haben.
Was dies für den DCA-Anleger bedeutet
In der gerade zu Ende gegangenen Woche wurde die größte Unsicherheit ausgeräumt, die seit Warshs Amtsantritt über Gold und Silber schwebte: Wird die Fed die Zinsen anheben? Ja, das hat sie. Ist dies der Beginn eines Zyklus? Der „Dot Plot“ sagt Nein – eine weitere Anhebung im Dezember, dann eine Pause.
Das ist ein anderes Umfeld als das Szenario einer unbefristeten Straffung, das die Märkte Ende August eingepreist hatten. Und es ist genau das Umfeld, in dem sich Gold in der Vergangenheit gut entwickelt hat: nach Erreichen eines festgelegten Endzinssatzes, wobei weitere Zinssenkungen in einigen Sitzungen in Aussicht stehen.
DCA-Mathematik bei 4.360 Dollar:
- Für 200 Dollar pro Monat erhält man 0,04587 Unzen – das sind immer noch 28,6 % mehr Gold als beim Allzeithoch von 5.608 Dollar im Januar
- Über 12 Monate: 0,5505 Unzen angesammelt bei einer Investition von 2.400 Dollar
- Bei Goldmans Jahresendziel von 4.900 US-Dollar: Wert von 2.697 US-Dollar – eine Rendite von +12,4 % auf die Einzahlungen
Für Silber zu 66,75 $:
- Für dieselben 200 Dollar pro Monat erhält man 3,0 Unzen pro Monat – und 36 Unzen pro Jahr
- Bei einem von Citi festgelegten Sechsmonats-Kursziel von 75 Dollar: Eine über sechs Monate hinweg aufgebaute Position von 100 Dollar pro Monat bringt bei einer Einlage von 200 Dollar einen Ertrag von rund 450 Dollar: +125 % beim Silber
Die Rendite ist gegenüber der Anlagehypothese zweitrangig: Sie bauen ein Vermögen auf, das durch ein strukturelles Angebotsdefizit, eine steigende Nachfrage seitens der Zentralbanken und ein sich verbesserndes makroökonomisches Umfeld gekennzeichnet ist, während sich der Zinszyklus seinem Ende nähert. Der Abschlag gegenüber dem Allzeithoch vom Januar – der nach wie vor bei 22 % liegt – ist der Einstiegspunkt, den die oben genannten Zahlen widerspiegeln.
Was wir gerade sehen
FOMC-Sitzung im Dezember (15.–16. Dezember)
Der Dot Plot deutet darauf hin, dass die nächste Zinserhöhung im Dezember ansteht. Die Entscheidung im Dezember hängt vollständig von zwei weiteren CPI-Veröffentlichungen ab – am 15. Oktober und am 12. November. Sollte eine der beiden zeigen, dass der monatliche Anstieg um 0,4 % eine einmalige Anomalie war, sinken die Wahrscheinlichkeiten für eine Zinserhöhung im Dezember. Sollten beide Werte hoch ausfallen, ist die Zinserhöhung im Dezember ebenso sicher wie sie es im September war.
Die Entwicklung des Goldpreises nach der Zinserhöhung
Historisch gesehen folgen die besten Monate für Gold oft 3 bis 6 Monate nach der letzten Zinserhöhung eines Zyklus. Wenn der Dezember die letzte Zinserhöhung darstellt, könnte das Frühjahr 2027 eine mögliche Konstellation sein. Das ist keine kurzfristige Prognose – es ist der Rahmen, der bestimmt, wie man heute über eine DCA-Positionierung nachdenken sollte.
GSR-Kompression von Silver
Das Gold-Silber-Verhältnis ist von 68,2:1 am vergangenen Montag auf 65,3:1 heute gesunken. Ein Rückgang auf 60:1 – historisch gesehen der Tiefststand des GSR-Bereichs in Haussephasen bei Edelmetallen – würde bei den aktuellen Goldpreisen einen Silberpreis von etwa 72 US-Dollar bedeuten. Das kurzfristige Kursziel von Citi bei 75 US-Dollar geht von einer Entwicklung des Verhältnisses auf etwa 58:1 aus.
Chinas Investitionsverhalten im Vergleich zum Trend im Schmuckbereich
Wenn die Investitionsnachfrage struktureller Natur ist – und die demografische Entwicklung sowie die Preisdynamik deuten darauf hin –, dann bleibt Chinas Gesamtnachfrage nach Gold ungeachtet des Einbruchs im Schmuckbereich auf hohem Niveau. Die Daten des WGC für das dritte Quartal 2026, die Ende Oktober veröffentlicht werden sollen, werden diese These entweder bestätigen oder in Frage stellen.
Fazit
Die Fed hob den Leitzins auf 4 % an. Alle 12 Mitglieder stimmten dafür. Warsh sprach von einer „rechtzeitigen Rückkehr“ – nicht von einer unbefristeten Straffung. Der Dot-Plot deutet auf eine weitere Zinserhöhung im Dezember hin, gefolgt von einer Pause. Der Goldpreis gab 30 Minuten lang nach, erholte sich dann aber wieder. Der Silberpreis legte innerhalb von zwei Handelstagen um 8 % zu.
Die Unsicherheit hinsichtlich der Zinsentwicklung, die seit Warshs Rede in Jackson Hole auf den Edelmetallmärkten lastete, hat nun eine klare Antwort gefunden: höchstens eine weitere Zinserhöhung, ein Endzinssatz von 4,25 %, dann eine Pause. Die Entscheidung im Dezember hängt von den Verbraucherpreisindizes im Oktober und November ab. Bis dahin spiegeln der Goldpreis von 4.360 US-Dollar und der Silberpreis von 66,75 US-Dollar eine Marktstimmung wider, die die erste Zinserhöhung durch Warsh verdaut hat und sich nun auf die nächsten Schritte einstellt.
Dieser Artikel dient ausschließlich zu Informationszwecken und stellt keine Anlageberatung dar. Die bisherige Entwicklung der Gold- und Silberpreise lässt keine Rückschlüsse auf zukünftige Ergebnisse zu. Führen Sie stets eigene Recherchen durch und konsultieren Sie einen qualifizierten Finanzberater, bevor Sie Anlageentscheidungen treffen. Sound Money bietet Dienstleistungen im Bereich des Anteilsbesitzes an Edelmetallen an – die vollständigen Geschäftsbedingungen finden Sie unter sound.money.
- Gold
- Silber
- Edelmetalle
- Federal Reserve
- fomc
- Zinserhöhung
- warsh
- China