Der Verbraucherpreisindex (CPI) ist im August stärker gestiegen. Die Wahrscheinlichkeit einer Zinserhöhung durch den FOMC liegt nun bei 83 %. Die Entscheidung fällt am Mittwoch.
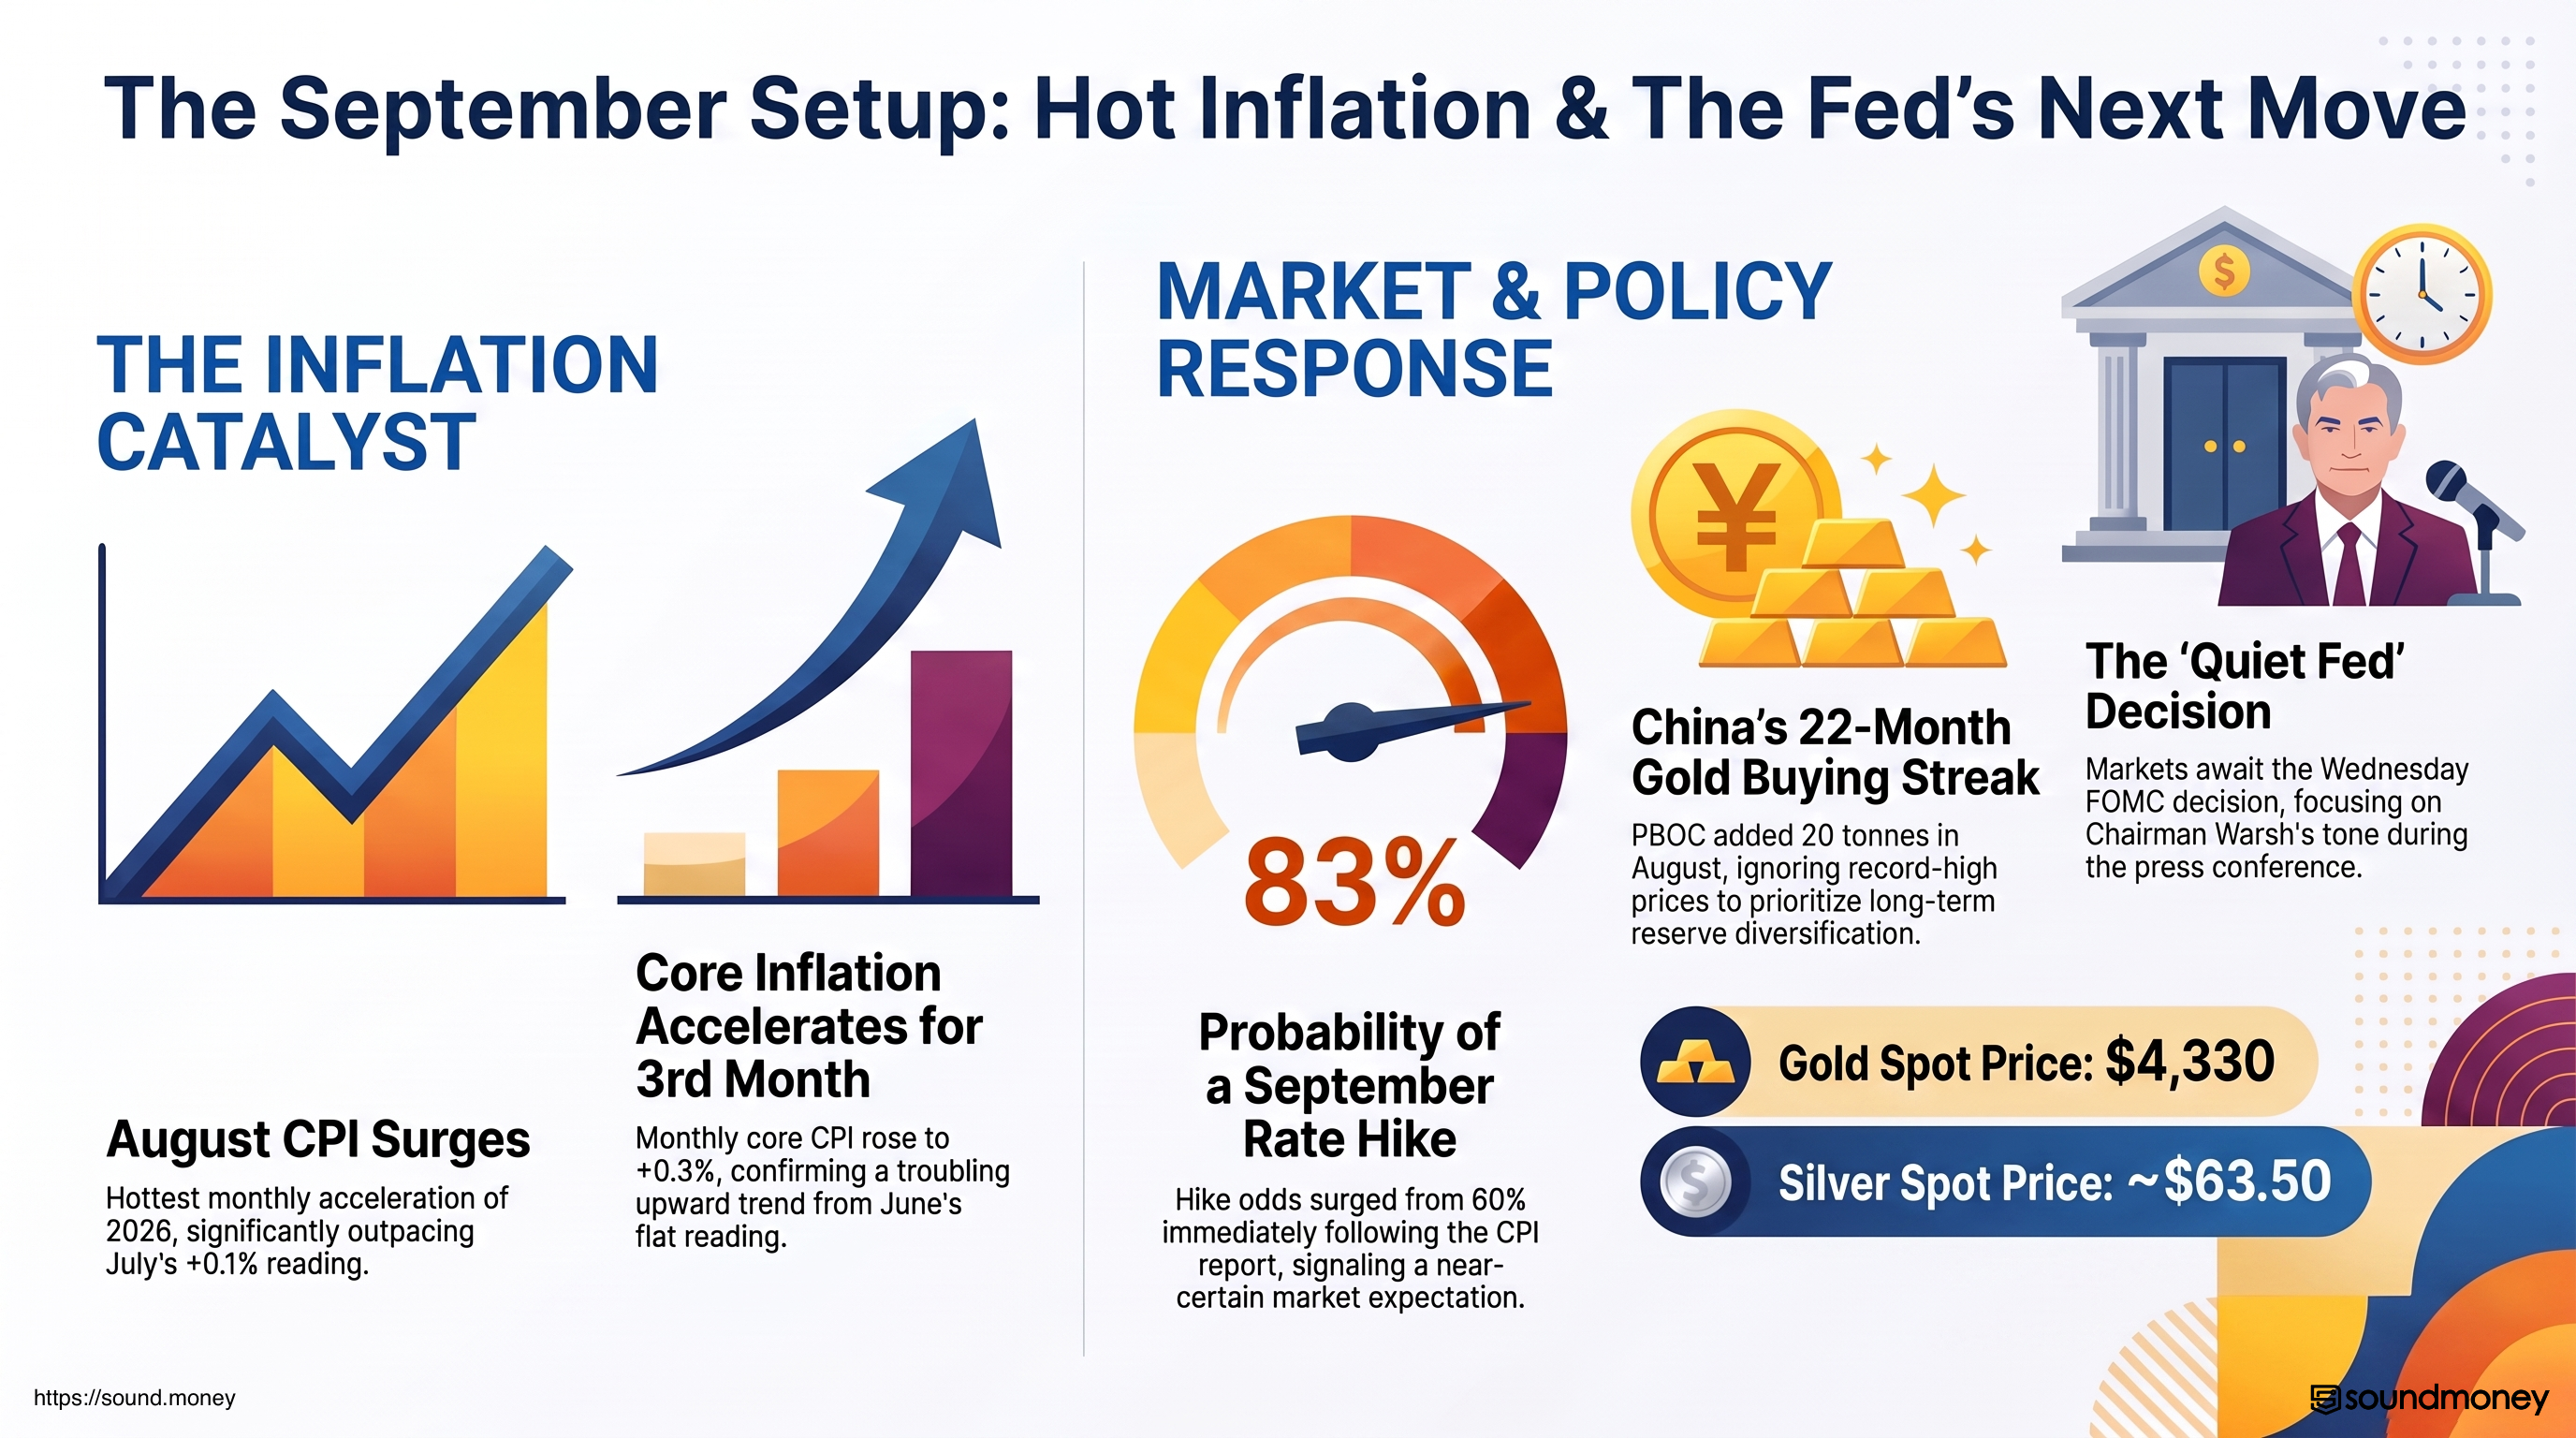
Der Verbraucherpreisindex (CPI) für August lag bei +0,4 % – und damit über dem Wert von +0,1 % im Juli. Die Kerninflationsrate stieg auf +0,3 %. Die Wahrscheinlichkeit einer Zinserhöhung im September liegt nun bei 83 %. Das FOMC trifft am Mittwoch eine Entscheidung.
Die Daten, die eigentlich die Unsicherheit im September hätten beseitigen sollen, machten diese noch deutlicher – und veranlassten das FOMC zu einer Zinserhöhung.
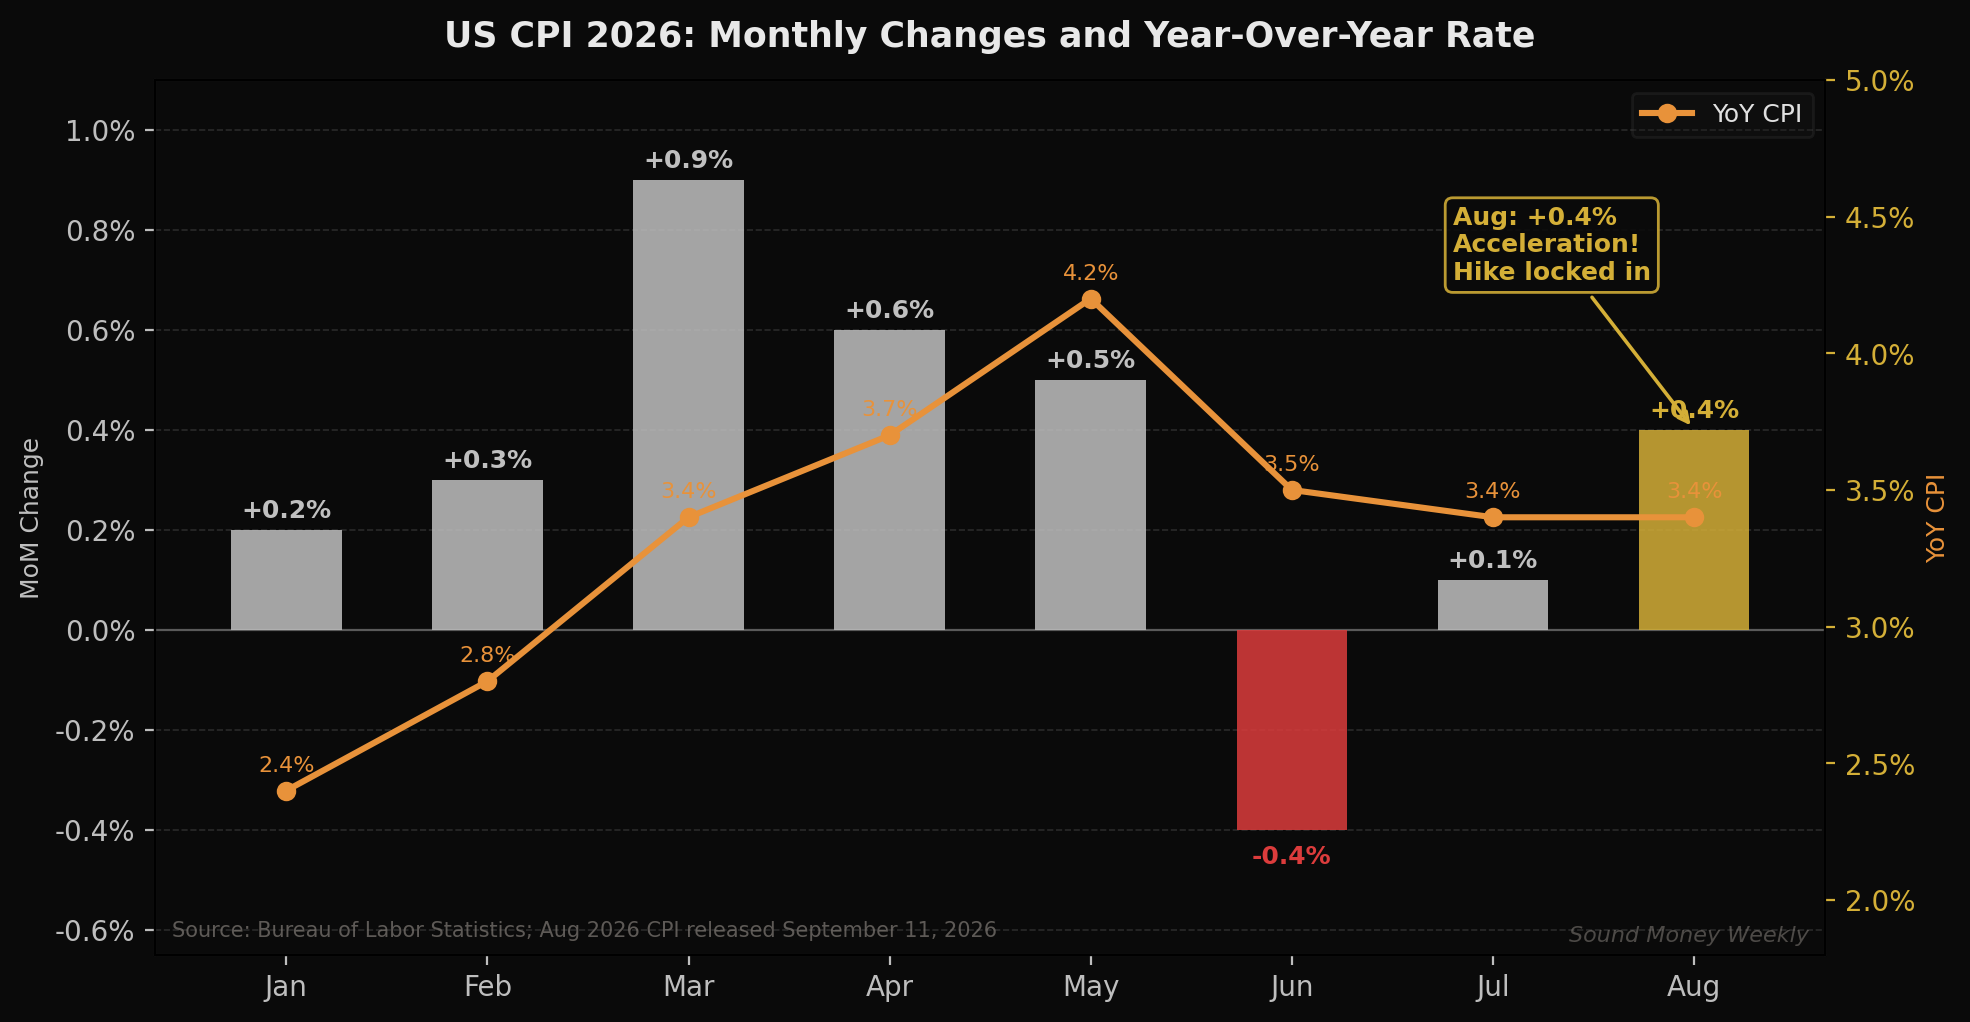
Am Freitag meldete das Bureau of Labor Statistics für August einen Verbraucherpreisindex (CPI) von +0,4 % gegenüber dem Vormonat – deutlich über den +0,1 % vom Juli und der höchste Monatswert des Jahres 2026, abgesehen vom Energiepreisanstieg im März aufgrund des Iran-Kriegs. Der Kern-CPI (ohne Lebensmittel und Energie) stieg gegenüber dem Vormonat auf +0,3 % an und lag damit ebenfalls über den +0,2 % vom Juli. Im Jahresvergleich blieb die Gesamtinflationsrate bei 3,4 % – genau auf dem Niveau vom Juli, was bestätigt, dass keine weiteren Fortschritte erzielt wurden.
Reuters brachte es auf den Punkt: Der Bericht „wird wahrscheinlich dazu führen, dass die Federal Reserve nächste Woche die Zinsen anhebt.“ Die Wahrscheinlichkeit einer Zinserhöhung im September stieg unmittelbar nach der Veröffentlichung von 60 % auf 83–85 %.
Das FOMC tagt am Dienstag und Mittwoch. Die Entscheidung wird am Mittwochnachmittag bekannt gegeben.
Der Goldpreis liegt bei 4.330 US-Dollar. Der Silberpreis liegt bei etwa 63,50 US-Dollar. China hat im vergangenen Monat still und leise weitere 20 Tonnen hinzugekauft.
Der CPI-Bericht für August: Was hat sich beschleunigt?
Die Kernzahl des Berichts vom August – 3,4 % im Vergleich zum Vorjahreszeitraum – scheint gegenüber Juli unverändert zu sein. Die Zusammensetzung dieser Zahl unterscheidet sich jedoch erheblich.
Monatliche Beschleunigung: Der Verbraucherpreisindex stieg im August um 0,4 %, nachdem er im Juli nur um 0,1 % zugelegt hatte. Ausschlaggebend dafür war der Energiesektor: Die Benzinpreise stiegen stark an, da die Spannungen im Nahen Osten (die Nachwirkungen der Lage am Schmaler-Hormuz-Kanal) die Ölpreise auf hohem Niveau hielten, wodurch sich ein Teil der energiebedingten Desinflation aus den Monaten Juni und Juli umkehrte. Die Jahresrate von 3,4 % wurde durch die Erholung des Energiesektors „aufrechterhalten“, nicht durch eine Verbesserung der zugrunde liegenden Preisstabilität.
Beschleunigung des Kern-Verbraucherpreisindex: Besorgniserregender war der monatliche Anstieg des Kern-Verbraucherpreisindex um 0,3 %. Die Kernpreise waren im Juni unverändert geblieben (0,0 %), stiegen im Juli um 0,2 % und legten im August nun um 0,3 % zu. Diese Beschleunigung im Dreimonatsvergleich – von unverändert über 0,2 % auf 0,3 % – ist genau das, womit Warsh sich, wie er in Jackson Hole erklärte, nicht zufrieden gab. „Wir müssen sicher sein, dass sich die zugrunde liegende Inflation klar und mit ausreichender Geschwindigkeit auf unser Ziel zubewegt.“ Die Daten vom August zeigen, dass diese Zuversicht noch nicht gerechtfertigt ist.
Die „New York Times“ fasste die Lage wie folgt zusammen: „Die Inflation in den USA blieb im August hartnäckig hoch, was die Argumente dafür stärkt, dass die Federal Reserve bei ihrer Sitzung nächste Woche die Zinsen anheben wird.“
Die Voraussetzungen für eine Zinserhöhung im September
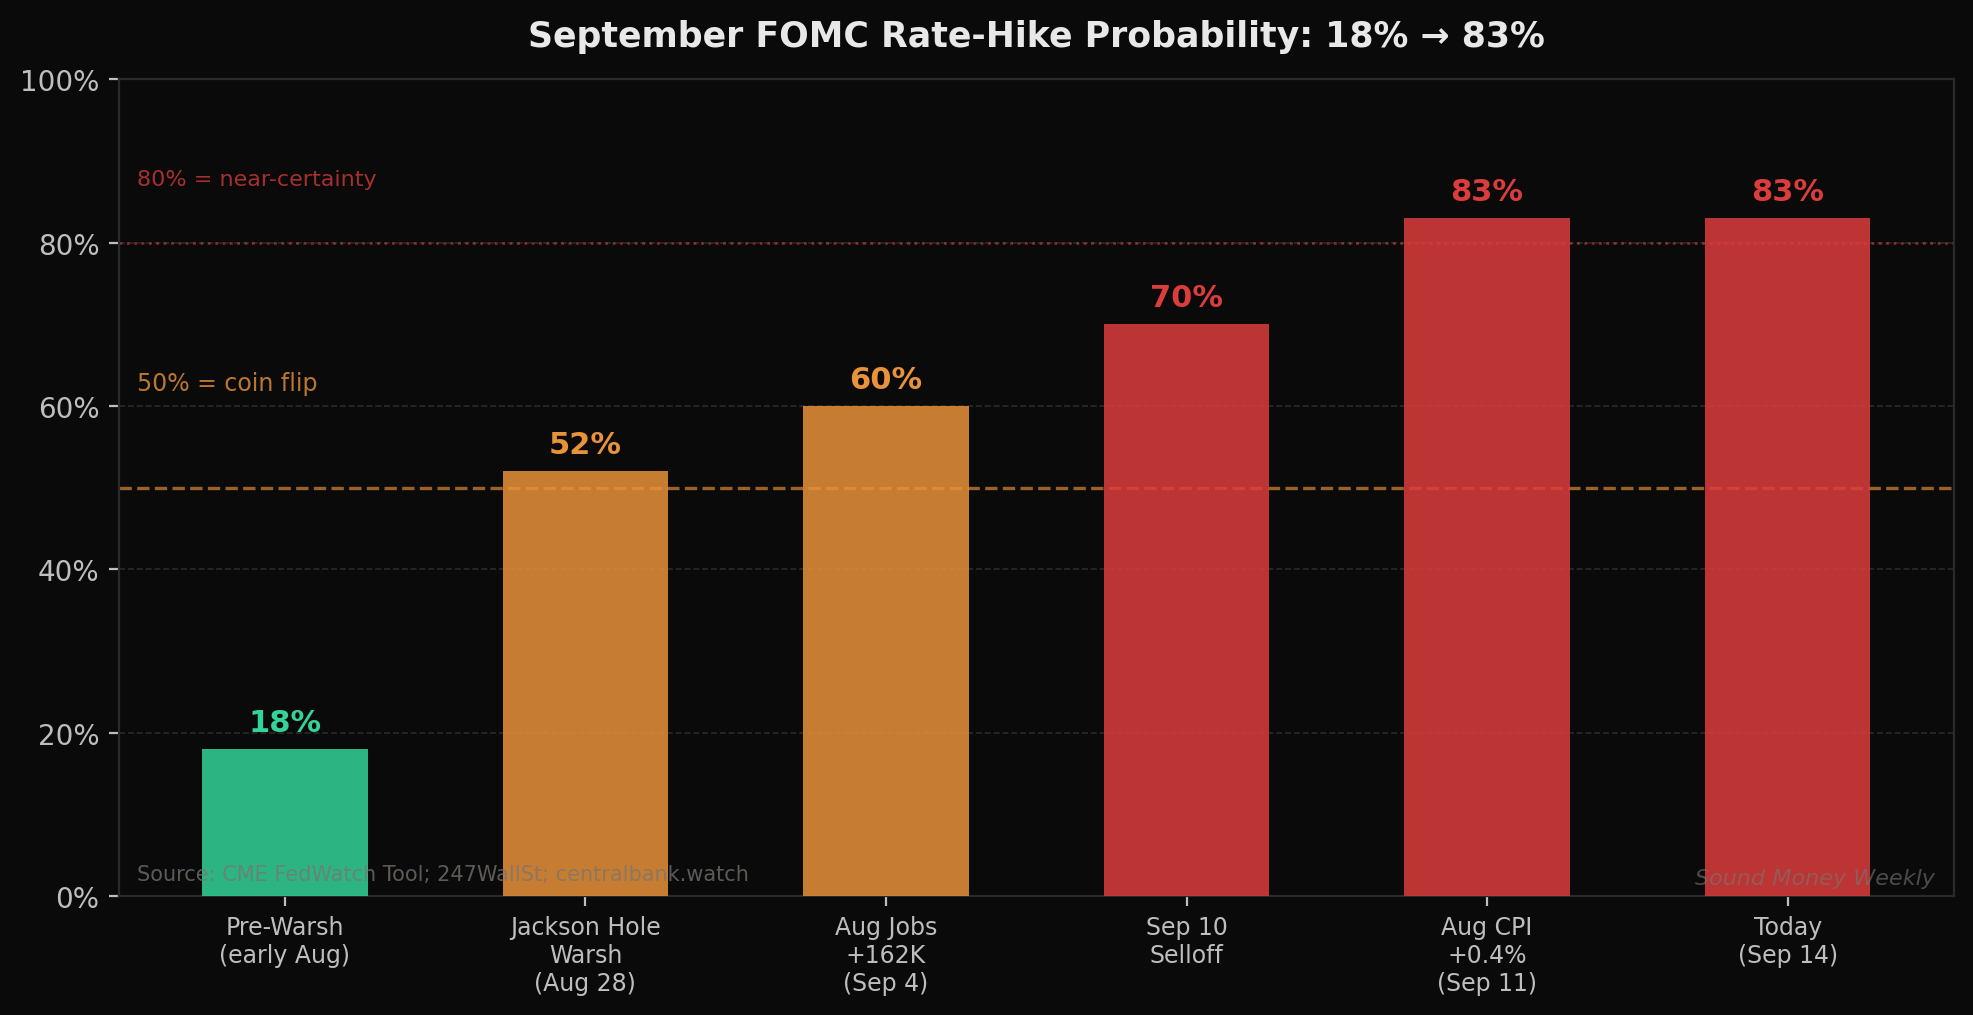
Die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte bei der FOMC-Sitzung vom 16. bis 17. September hat in den letzten sechs Wochen eine lange Entwicklung durchlaufen. Anfang August lag die Wahrscheinlichkeit einer Zinserhöhung im September noch unter 20 %. Warshs hawkische Rede in Jackson Hole trieb sie auf 52 %. Die starken Arbeitsmarktdaten für August (+162.000) ließen sie auf 60 % steigen. Der Ausverkauf bei Silber am 10. September spiegelte die Positionierung vor der Veröffentlichung der Verbraucherpreisindexzahlen wider. Und nun hat der hohe Verbraucherpreisindex für August den Markt zu einer impliziten Wahrscheinlichkeit von 83 % getrieben.
Mit 83 % ist die Zinserhöhung im September keine „knappe Angelegenheit“ – sie ist in den Marktpreisen so gut wie sicher eingepreist. Die verbleibende Wahrscheinlichkeit von 17 % berücksichtigt Szenarien, in denen Warsh trotz der Daten überraschend an der aktuellen Zinsrate festhält oder in denen eine unerwartete deflationäre Entwicklung in den nächsten 48 Stunden die Lage neu bewertet.
Wie würde eine Zinserhöhung aussehen? Nach Warshs Philosophie einer „zurückhaltenderen Fed“ – keine Forward Guidance, keine Vorabzusagen – würde die Zinserhöhung ohne nennenswerte Hinweise auf die weitere Entwicklung erfolgen. Die Erklärung selbst wird kurz ausfallen. Der Ton der Pressekonferenz wird das einzige Signal dafür sein, ob es sich um eine einmalige Maßnahme oder um den Beginn einer Straffungsphase handelt.
Bei Gold kommt es weniger auf die eigentliche Entscheidung an als auf die damit verbundene Formulierung. Eine Zinserhöhung, die als „einmalige Maßnahme“ dargestellt wird, würde schnell verdaut werden. Eine Zinserhöhung, die mit dem Hinweis „weitere Maßnahmen könnten erforderlich sein“ begleitet wird, würde den Druck verlängern.
Die Woche des Silbers: -5,73 % und eine neue Marktstruktur
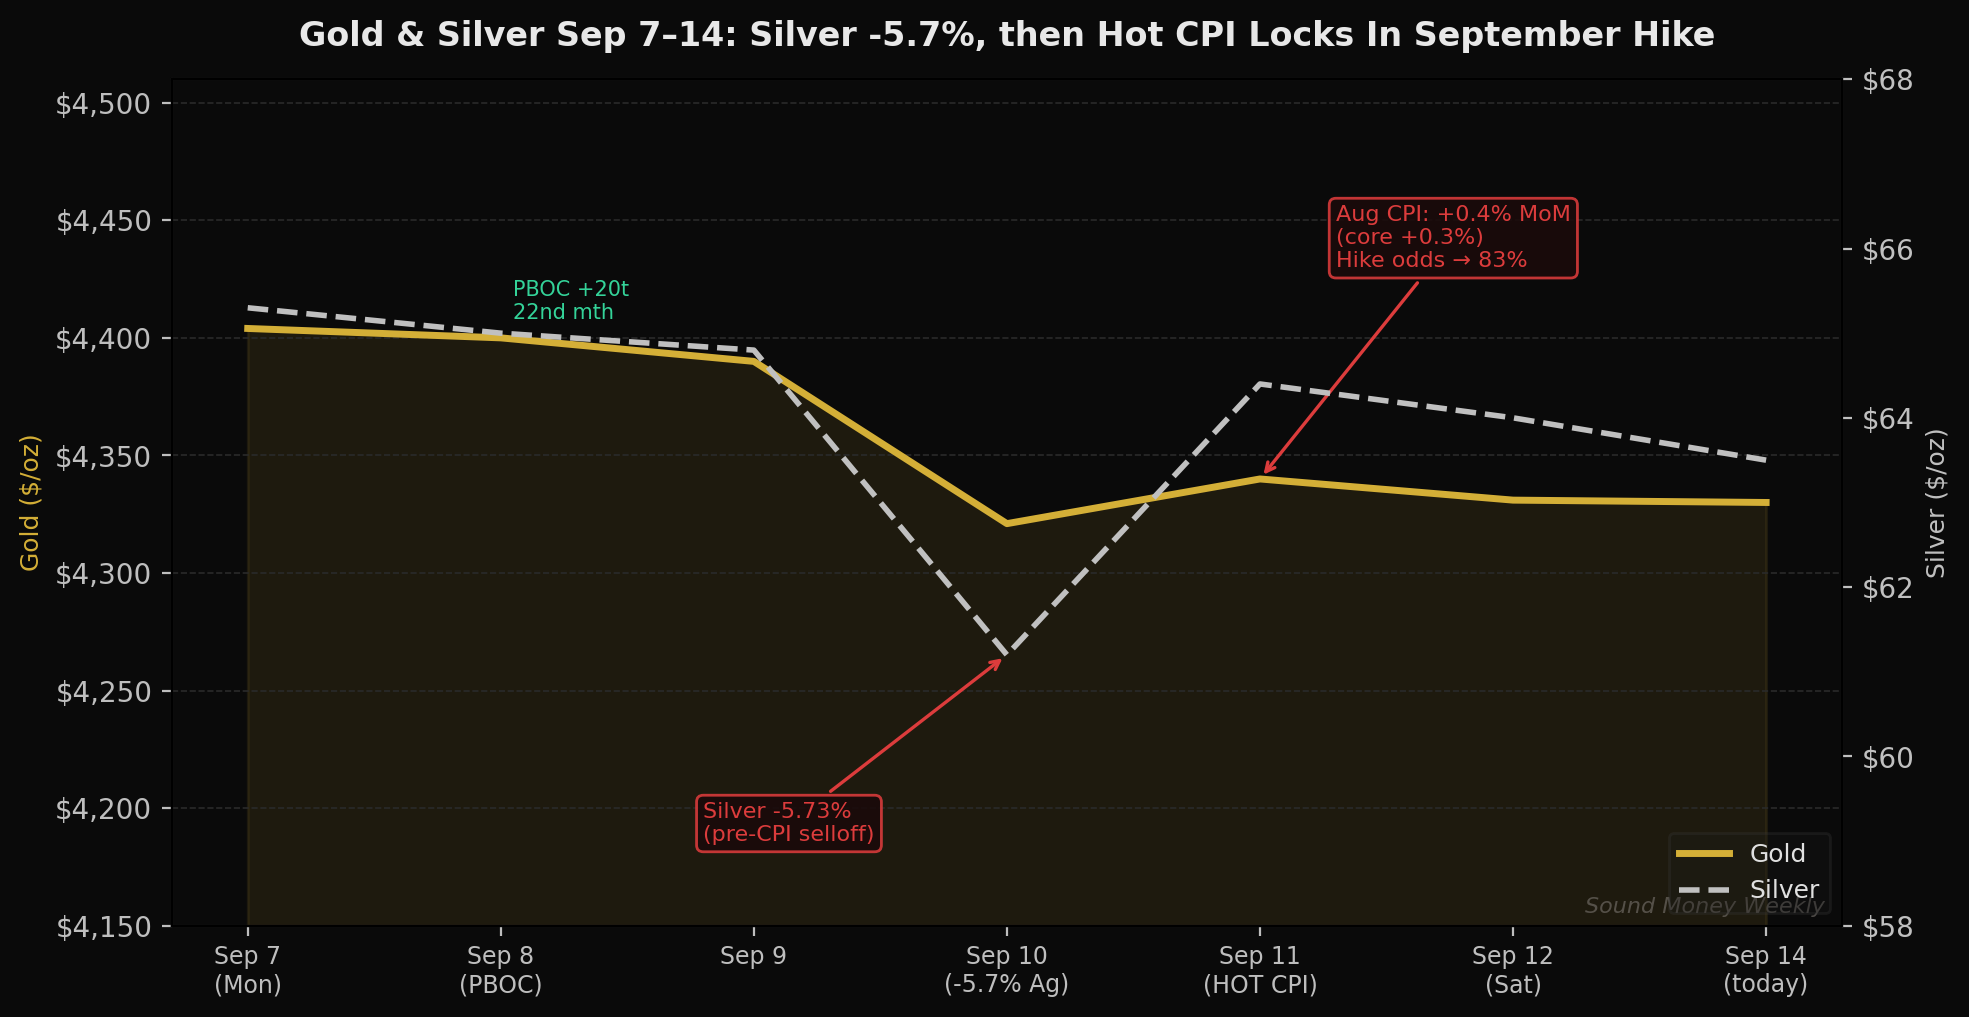
Am Dienstag, dem 10. September, kam es zu einer der stärksten Kursbewegungen der Woche innerhalb eines Handelstages: Silber fiel um 5,73 % und sank von einem vorherigen Schlusskurs von 68,65 US-Dollar auf 64,72 US-Dollar. Gold verlor im selben Handelstag 1,63 %. Der Ausverkauf war vorwiegend auf Positionierungen im Vorfeld der CPI-Veröffentlichung zurückzuführen – Händler reduzierten ihr Silberengagement im Vorfeld der Inflationsdaten, die, sollten sie hoch ausfallen, die Erwartungen hinsichtlich einer Zinserhöhung beschleunigen und den Dollar stärken würden.
Der Markt hatte recht. Der Verbraucherpreisindex (CPI) war hoch. Doch Silber erholte sich teilweise und schloss am Freitag bei 64,39 US-Dollar, was nach dem Rückgang am Donnerstag einem Tagesplus von 1,46 % entspricht. Heute liegt der Kurs bei etwa 63,50 US-Dollar.
In dieser Woche gab es zudem eine unauffällige, aber strukturell bedeutsame Entwicklung: Die CME Group führte den 24/7-Handel mit 100-Unzen-Silber-Futures ein, beginnend mit dem Wochenendhandel am 11. September um 16:30 Uhr CT. Damit wird die gleiche „Always-on“-Marktstruktur erweitert, die die CME zuvor bereits für Gold eingeführt hatte.
Hier ist der strukturelle Grund dafür: Die CME verlängert die Handelszeiten nicht, weil es praktisch ist. Sie verlängert sie, weil die Marktteilnehmer dies verlangen. Die Entscheidung, Silber-Futures rund um die Uhr, sieben Tage die Woche – einschließlich Sonntagnachmittagen – anzubieten, spiegelt einen grundlegenden Wandel bei den Teilnehmern an den Silbermärkten wider. Krypto-Händler, für die es kein Problem ist, Vermögenswerte samstags um 3 Uhr morgens zu kaufen, institutionelle Investoren aus Asien, die nach Hongkonger Standardzeit handeln, sowie die europäischen Frühhandelssitzungen – sie alle profitieren nun neben Gold auch bei Silber von einer kontinuierlichen Preisbildung.
Die Metallmärkte werden in das globale, rund um die Uhr aktive Finanzökosystem integriert. Das ist keine technische Randnotiz, sondern eine strukturelle Feststellung über die wachsende Rolle von Silber als weltweit gehandelte Finanzanlage.
Der 22. Monat der PBOC: Kaufen um jeden Preis
Die Volksbank von China gab am 8. September bekannt, dass sie ihre Goldreserven im August um 650.000 Unzen – etwa 20,22 Tonnen – aufgestockt hat. Damit hat die PBOC ihre Kaufserie auf 22 Monate in Folge ausgebaut.
Der Zuwachs im August erfolgte, während der Goldpreis im Monatsdurchschnitt bei etwa 4.500 bis 4.700 US-Dollar lag – einer der höchsten Preise in der Geschichte. China machte weiter. Es ließ nicht nach. Die 22-monatige Serie stellt nun den längsten ununterbrochenen Goldaufbau einer Zentralbank in der Ära der modernen Reserve-Datenerfassung dar.
Die strukturelle Einschätzung ist seit fast zwei Jahren unverändert: Chinas Währungsreservenverwalter orientieren sich nicht an Preissignalen. Sie vollziehen eine langfristige strategische Umstellung auf nicht-dollarbasierte Reserveanlagen, und die monatlichen Goldkäufe sind Ausdruck dieser Umstellung. Ein Spotpreis von 4.600 US-Dollar stellt kein Hindernis dar, wenn das Ziel eine Diversifizierung der Reserven über Jahrzehnte und nicht über Quartale hinweg ist.
Was dies für den DCA-Anleger bedeutet
Mit einem Goldpreis von 4.330 US-Dollar und einem Silberpreis von 63,50 US-Dollar steht die wichtigste Woche des aktuellen Zinszyklus bevor. Wie auch immer die Entscheidung des FOMC am Mittwoch ausfallen mag – sie wird die Zinsdynamik neu bestimmen, die die Metallpreise seit Warshs hawkischem Debüt im Juni bestimmt hat.
Die beiden Szenarien:
Sollte die Warsh die Zinsen um 25 Basispunkte anheben und signalisieren, dass es sich um eine einmalige Anpassung handelt, um die Fortsetzung der Desinflation sicherzustellen, dürfte der Goldpreis diesen Schritt verkraften und in den folgenden Wochen möglicherweise wieder auf 4.400 bis 4.500 US-Dollar steigen, da der Markt künftige Zinssenkungen einpreist.
Sollte die Fed die Zinsen anheben und an ihrer Haltung „es gibt noch viel zu tun“ festhalten, gerät Gold unter weiteren Druck und könnte die Marke von 4.200 bis 4.300 Dollar testen. Dies ist das Szenario, in dem die Wahrscheinlichkeit einer Zinserhöhung von 83 % das Risiko eines Folgemarktes nicht vollständig berücksichtigt.
Die DCA-Berechnung bei 4.330 Dollar:
- Für 200 Dollar pro Monat erhält man 0,04619 Unzen – das sind immer noch 29,5 % mehr Metall pro Dollar als beim Allzeithoch von 5.608 Dollar im Januar
- Über 12 Monate: 0,5543 Unzen angesammelt bei einer Investition von 2.400 Dollar
- Bei Goldmans Kursziel von 4.900 Dollar: Wert 2.716 Dollar – eine Rendite von +13,2 % auf die Einzahlungen
Der DCA-Anleger kauft im September 2026 Gold, das bereits sechs Wochen lang eine restriktive Neubewertung absorbiert hat – Jackson Hole, starke Arbeitsmarktdaten, hoher Verbraucherpreisindex. Wenn die Entscheidung vom Mittwoch bereits zu 83 % eingepreist ist, ist das zusätzliche Abwärtsrisiko allein durch eine Zinserhöhung begrenzt. Das Risiko liegt in Warshs anschließenden Äußerungen, nicht in der Zinserhöhung um einen Viertelpunkt an sich.
Was wir gerade sehen
FOMC-Beschluss – Mittwoch, 17. September
Warsh hält nach jeder Sitzung eine Pressekonferenz ab. Im Rahmen einer „ruhigen Fed“ ist die Pressekonferenz das einzige verfügbare Signal für die Zukunft. Achten Sie insbesondere darauf: Beschreibt er den September als Abschluss eines Zyklus oder als Beginn eines neuen?
Die Reaktion des Goldpreises auf die Zinserhöhung
Das historische Muster nach Zinserhöhungen ist komplex: Gold erlebt oft zunächst einen sofortigen Kursrückgang, erholt sich dann aber innerhalb von Tagen bis Wochen wieder, da der Markt den Weg vom „Zinshöchststand“ bis zur späteren Zinssenkung einpreist. Die entscheidende Variable ist, ob 4,25 % (der neue Zinssatz bei einer Anhebung von 3,75 %) als Endzinssatz oder als Zwischenstation angesehen wird.
Aktueller Überblick über die industrielle Nachfrage nach Silber
Trotz der Einführung des neuen 24/7-Betriebsmodells der CME und des bereits sechsten Jahresdefizits in Folge hat sich das fundamentale Angebot-Nachfrage-Bild bei Silber nicht verändert. Der kurzfristige Gegenwind bei den Kursen ist real; das strukturelle Defizit ist real. Beides besteht nebeneinander.
Nächste Inflationsveröffentlichung – 15. Oktober
Der Verbraucherpreisindex (VPI) für September wird am 15. Oktober veröffentlicht, also fünf Wochen nach heute. Sollte der VPI für September zeigen, dass die Beschleunigung im August eine einmalige, auf den Energiepreisen beruhende Anomalie war, wird die Diskussion um die Zinsentwicklung deutlich gedämpft. Sollte der VPI für September weiterhin bei 0,3–0,4 % im Monatsvergleich liegen, rückt die Zinserhöhung im Dezember als nächstes aktuelles Thema in den Fokus.
Fazit
In der Woche vor der FOMC-Sitzung am 16. und 17. September wurden die Daten veröffentlicht, die Warsh nach eigenen Angaben benötigte: eine Inflation, die sich nicht eindeutig und mit ausreichender Geschwindigkeit in Richtung 2 % bewegt. Der Anstieg des Verbraucherpreisindexes (CPI) um 0,4 % im August bestätigte seine These. Der Markt reagierte darauf mit einer Einpreisung einer Zinserhöhungswahrscheinlichkeit von 83 %. China reagierte mit dem Kauf weiterer 20 Tonnen.
Die Entscheidung des FOMC am Mittwoch wird nun mit fast absoluter Sicherheit eine Anhebung um 25 Basispunkte sein – die erste seit Warshs Amtsantritt als Vorsitzender und die erste seit 2019. Wie sich der Goldpreis entwickelt, hängt fast ausschließlich davon ab, was Warsh in den sieben Minuten nach Bekanntgabe der Entscheidung sagt.
Dieser Artikel dient ausschließlich zu Informationszwecken und stellt keine Anlageberatung dar. Die bisherige Entwicklung der Gold- und Silberpreise lässt keine Rückschlüsse auf zukünftige Ergebnisse zu. Führen Sie stets eigene Recherchen durch und konsultieren Sie einen qualifizierten Finanzberater, bevor Sie Anlageentscheidungen treffen. Sound Money bietet Dienstleistungen im Bereich des Anteilsbesitzes an Edelmetallen an – die vollständigen Geschäftsbedingungen finden Sie unter sound.money.
- Gold
- Silber
- Edelmetalle
- VPI
- Inflation
- Federal Reserve
- fomc
- Zinserhöhung
- pboc